Sommaire
- Les premières heures : sécuriser sans se mettre en danger
- Photographier et conserver les preuves
- Déclarer le sinistre à l'assurance : délais et contenu
- Le passage de l'expert et le devis de réparation
- Couverture, exclusions et erreurs à éviter
- Choisir le couvreur et faire réparer
- Après une tempête, Eco Toit Lambert intervient
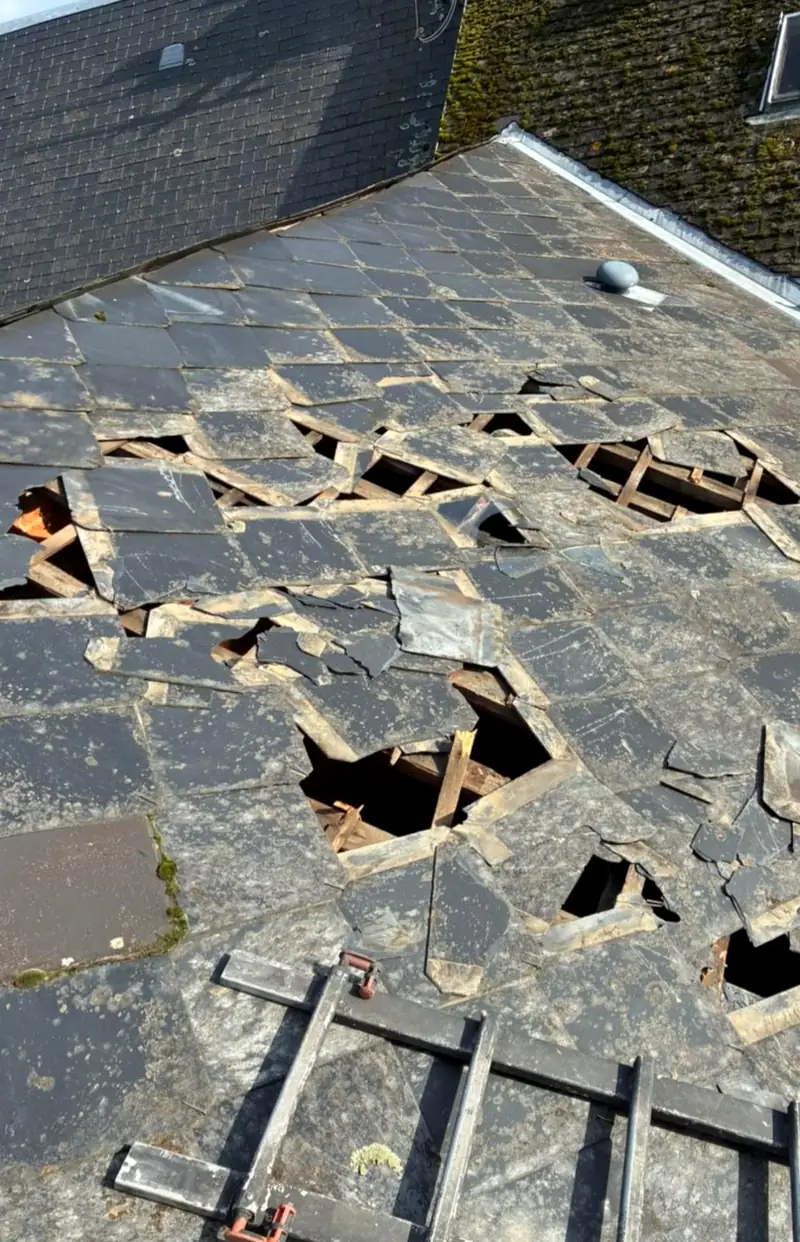
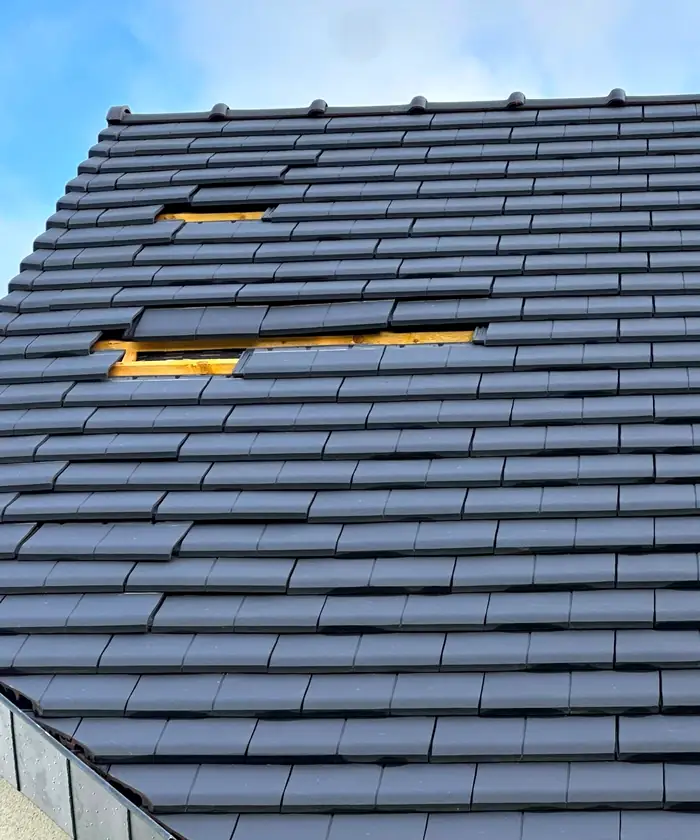
Le vent est tombé dans la nuit. Au matin, il y a des morceaux d'ardoise sur la pelouse, une tache brune s'étend au plafond de la chambre et un rang de tuiles faîtières a disparu. À ce moment-là, deux choses comptent : empêcher l'eau d'aggraver les dégâts, et ne pas rater les étapes qui conditionnent l'indemnisation par l'assurance.
Cet article suit l'ordre dans lequel les choses se passent réellement, de la première heure à la réparation définitive.
Les premières heures : sécuriser sans se mettre en danger
La première règle est simple : on ne monte pas sur un toit endommagé. Une couverture arrachée cache souvent des liteaux cassés, des ardoises tenues par un seul crochet et une surface glissante. L'INRS rappelle que les chutes de hauteur figurent parmi les causes d'accidents graves les plus fréquentes, y compris depuis des hauteurs modestes.
Ce que vous pouvez faire sans risque :
- Coupez l'électricité dans les pièces où l'eau coule près des plafonniers, des prises ou du tableau.
- Protégez l'intérieur : bassines sous les gouttes, meubles déplacés, bâche ou film plastique sur ce qui ne peut pas être bougé.
- Éloignez tout le monde des zones sous les éléments qui menacent de tomber : cheminée fissurée, gouttière pendante, tuiles en équilibre.
- Faites le tour depuis le sol, puis au grenier si l'accès est sûr, pour repérer les zones touchées.
Si l'eau entre, la priorité est la mise hors d'eau. Un bâchage provisoire posé par un couvreur protège la maison en attendant la réparation. Ces mesures dites conservatoires, destinées à éviter que le dommage ne s'aggrave, font partie de ce que l'on attend d'un assuré après un sinistre ; gardez la facture, elle sera à joindre au dossier.
Photographier et conserver les preuves
Avant toute réparation, constituez un dossier. C'est lui qui permettra à l'expert de l'assurance de constater l'étendue des dégâts.
- Des photos datées, de loin et de près : la toiture vue du jardin, les éléments manquants, les traces d'eau à l'intérieur, les objets abîmés.
- Les débris : ardoises, tuiles, morceaux de gouttière. Rangez-les plutôt que de les jeter.
- Les objets endommagés à l'intérieur : ne les jetez pas avant le passage de l'expert, ou photographiez-les très précisément si vous devez vous en séparer.
- Les factures d'achat des biens abîmés quand vous les avez, et vos éventuelles photos du toit prises avant la tempête.
- Une trace de l'épisode : la carte de vigilance de Météo-France pour votre département, des articles de presse locale, ou l'attestation des dégâts chez les voisins si plusieurs maisons ont été touchées.
Le conseil du couvreur : notez la date et l'heure à laquelle vous avez découvert les dégâts. C'est à partir de ce moment que court le délai de déclaration.
Déclarer le sinistre à l'assurance : délais et contenu
Tempête ou catastrophe naturelle : deux régimes différents
La garantie tempête est incluse dans les contrats d'assurance de biens qui couvrent le risque incendie, ce qui est le cas de la plupart des contrats multirisques habitation. Elle s'applique sans qu'aucun arrêté ne soit nécessaire. Selon la Fédération française du bâtiment, la déclaration doit être faite dans les 5 jours ouvrés à partir du moment où vous avez connaissance du dommage.
Le régime des catastrophes naturelles est distinct. Il ne joue que si l'État reconnaît l'état de catastrophe naturelle par un arrêté publié au Journal officiel. Service-public.gouv.fr indique que vous avez alors 30 jours au plus tard après la publication de l'arrêté pour déclarer, et qu'une franchise légale s'applique. En pratique, les dégâts de vent d'une tempête en Normandie relèvent en général de la garantie tempête de votre contrat, et non de ce régime.
Ces règles peuvent évoluer, et votre contrat peut prévoir des conditions propres : seuil d'intensité du vent, franchise, plafond, exclusions. Vérifiez-les dans vos conditions générales et particulières au moment du sinistre.
Comment déclarer
La déclaration peut se faire en ligne, par téléphone ou par lettre recommandée avec accusé de réception, selon ce que prévoit votre assureur. Le recommandé reste la manière la plus sûre de garder une preuve de la date. Indiquez :
- votre nom et votre numéro de contrat ;
- la date de l'événement et la date de découverte des dégâts ;
- une description des dommages, pièce par pièce ;
- les mesures conservatoires prises, avec les factures ;
- la liste des biens abîmés et leur valeur estimée.
Joignez vos photos. Si un couvreur est déjà passé, son constat ou son devis aide l'assureur à mesurer l'ampleur des travaux.
Le passage de l'expert et le devis de réparation
Pour des dégâts importants, l'assureur mandate un expert. Il vient constater les dommages, en déterminer la cause et évaluer le montant des réparations. Quelques points à connaître :
- Soyez présent et montrez tout ce que vous avez constaté, y compris les dégâts intérieurs.
- Préparez un devis de couvreur détaillé : nombre d'éléments à remplacer, reprise du faîtage, zinguerie, échafaudage éventuel. Un devis précis évite les discussions sur ce qui relève ou non de la tempête.
- La vétusté peut être déduite selon votre contrat. Une couverture ancienne ou mal entretenue peut voir son indemnisation réduite, d'où l'intérêt de conserver les factures d'entretien.
- Vous n'êtes pas obligé d'accepter la première proposition si elle vous paraît incomplète. Votre contrat décrit les recours possibles, dont la contre-expertise.
La FFB rappelle que l'assureur dispose de délais encadrés pour confirmer la prise en charge, faire une proposition, puis verser l'indemnité une fois la proposition acceptée. Ces délais dépendent du contrat et de la situation : renseignez-vous auprès de votre assureur.
Couverture, exclusions et erreurs à éviter
Chaque contrat est différent, mais certaines situations reviennent souvent dans les discussions avec les assureurs.
Généralement pris en charge au titre de la tempête
- les ardoises, tuiles et faîtages arrachés par le vent ;
- les dégâts causés par la chute d'un arbre ou d'un objet projeté sur la toiture ;
- les dégâts des eaux intérieurs provoqués par une ouverture de la couverture due au vent ;
- les mesures conservatoires comme le bâchage, quand elles étaient nécessaires.
Souvent discuté ou exclu
- une fuite ancienne, présente avant la tempête ;
- une couverture en mauvais état, pour défaut d'entretien ;
- les clôtures, abris de jardin ou antennes, selon les contrats ;
- les dommages sous le seuil d'intensité prévu au contrat, quand il en existe un.
C'est pour cela que l'entretien régulier de la toiture compte aussi sur le plan de l'assurance : un toit entretenu, avec factures à l'appui, laisse moins de place à la contestation.
Les erreurs qui compliquent un dossier
Certaines erreurs reviennent souvent et retardent l'indemnisation, alors qu'elles sont faciles à éviter :
- Réparer avant d'avoir photographié. Une fois les ardoises remises en place, il devient difficile de prouver ce qui manquait.
- Laisser passer le délai parce qu'on attend le devis du couvreur. Déclarez d'abord, complétez ensuite : rien n'empêche d'envoyer le devis quelques jours plus tard.
- Jeter les objets abîmés trop vite, avant le passage de l'expert.
- Oublier les dégâts secondaires : isolant mouillé dans les combles, plafond taché, parquet gondolé. Ils apparaissent parfois plusieurs jours après la tempête ; signalez-les dès que vous les constatez.
- Mélanger usure et tempête dans la déclaration. Décrivez précisément ce que le vent a causé ; un couvreur peut vous aider à faire la part des choses.
Choisir le couvreur et faire réparer
Rien ne vous oblige à passer par une entreprise proposée par l'assureur : vous pouvez choisir votre couvreur. Vérifiez qu'il dispose d'une assurance décennale en cours de validité et demandez un devis écrit et détaillé.
Méfiez-vous des démarcheurs qui sonnent après une tempête en proposant une réparation immédiate payée comptant. Un professionnel sérieux établit un devis, explique ce qui relève de la tempête et ce qui relève de l'usure, et vous laisse le temps d'en parler à votre assureur.
Pour la réparation elle-même, le couvreur remplace les éléments arrachés à l'identique, reprend les crochets et liteaux abîmés, refait les scellements ou les fixations du faîtage et contrôle la zinguerie. Si une partie importante du pan est touchée ou si la couverture était déjà fatiguée, la question d'une rénovation de toiture plus large peut se poser.
Après une tempête, Eco Toit Lambert intervient
Eco Toit Lambert est une entreprise familiale de couverture basée à Goderville, dirigée par Karl Lambert. Nous intervenons au Havre, à Fécamp, à Lillebonne, à Étretat et dans le Pays de Caux sur les toitures en ardoise, en tuile, en bac acier et en zinc.
Après un coup de vent, notre service d'urgence tempête assure le bâchage et la mise hors d'eau 7 jours sur 7. Nous établissons ensuite un devis détaillé de réparation que vous pouvez transmettre à votre assureur ; l'entreprise est agréée par les assurances et nos travaux sont couverts par la garantie décennale. Le déplacement et le devis sont gratuits.
Pour faire constater les dégâts de votre toiture, appelez le 06 62 86 51 48 ou faites une demande de devis.
Questions fréquentes
Quel est le délai pour déclarer des dégâts de tempête ?
Pour la garantie tempête, la déclaration doit en principe être faite dans les 5 jours ouvrés suivant la découverte des dégâts. En cas de catastrophe naturelle reconnue, le délai est de 30 jours au plus tard après la publication de l'arrêté. Vérifiez les conditions de votre contrat, car elles peuvent prévoir des modalités particulières.
Faut-il attendre l'expert avant de faire bâcher le toit ?
Non. Les mesures conservatoires qui évitent l'aggravation des dégâts, comme un bâchage, peuvent être faites tout de suite. Photographiez les dégâts avant l'intervention et conservez la facture pour votre dossier.
Peut-on choisir son couvreur après une tempête ?
Oui, vous êtes libre de choisir l'entreprise qui réparera votre toiture. Demandez un devis détaillé et vérifiez que le couvreur dispose d'une assurance décennale en cours de validité.
L'assurance peut-elle refuser l'indemnisation d'un toit mal entretenu ?
Selon le contrat, la vétusté ou un défaut d'entretien peuvent réduire ou exclure l'indemnisation. Conserver les factures d'entretien et des photos de la toiture avant le sinistre aide à défendre votre dossier.